
Deputi Bidang Kewirausahaan Kementerian UMKM, Riza Damanik, menyampaikan pada 31 Juli 2026 bahwa pinjaman Kredit Usaha Rakyat sampai Rp100.000.000 tidak dikenakan agunan tambahan dalam bentuk apa pun, tanpa pengecualian. Dasarnya Peraturan Menteri Koordinator Bidang Perekonomian No. 1 Tahun 2026 tentang Pedoman Pelaksanaan KUR, yang berlaku sejak 13 Januari 2026.
Buat pemilik rumah dan pelaku usaha di Bekasi Utara, kalimat itu menyelesaikan kecemasan yang sering muncul di ruang tamu soal sertifikat rumah yang harus ikut menginap di bank. Semuanya bergantung pada satu angka, dan angkanya bukan angka yang samar.
Dua kata "agunan" yang sering dianggap satu
Kesalahpahaman paling umum lahir di sini. Pedoman KUR mengenal dua jenis agunan, dan yang dihapus untuk pinjaman kecil cuma salah satunya.
| Jenis agunan | Bentuknya | Sampai Rp100 juta |
|---|---|---|
| Agunan pokok | Usaha atau objek yang dibiayai, plus kemampuan debitur mengembalikan pinjaman | Tetap ada |
| Agunan tambahan | Sertifikat tanah, BPKB kendaraan, aset pribadi lain | Tidak boleh diminta |
Jadi bukan berarti pinjamannya tanpa jaminan sama sekali. Usaha Anda sendiri adalah jaminannya, dinilai dari arus kasnya. Yang tidak boleh dipindahkan ke meja bank adalah sertifikat rumah, buku kendaraan, atau aset pribadi yang tidak ada hubungannya dengan usaha yang dibiayai.
Batas Rp100 juta bukan batas yang bisa ditawar sesuai profil risiko. Penegasan Kementerian UMKM memakai frasa "tanpa pengecualian", dan pengaduannya dibuka lewat kanal SP4N-LAPOR.
Tiga lapis plafon, dan di mana sertifikat mulai relevan
Skema 2026 membagi KUR ke tiga tingkat, dengan bunga efektif tahunan yang berbeda di lapis paling bawah.
| Skema | Plafon | Bunga efektif per tahun | Agunan tambahan |
|---|---|---|---|
| KUR Super Mikro | Sampai Rp10 juta | 3% | Tidak |
| KUR Mikro | Di atas Rp10 juta sampai Rp100 juta | 6% | Tidak |
| KUR Kecil | Di atas Rp100 juta sampai Rp500 juta | 6% | Boleh diminta bank |
Garis pemisahnya persis di Rp100 juta. Di bawahnya, sertifikat tidak masuk pembicaraan. Di atasnya, bank penyalur boleh meminta agunan tambahan. Di titik inilah pemilik rumah perlu tahu apa yang sebenarnya terjadi pada dokumennya.
Yang terjadi pada sertifikat kalau plafonnya di atas Rp100 juta
Menjaminkan rumah bukan sekadar menyerahkan map ke petugas. Prosesnya diatur Undang-Undang No. 4 Tahun 1996 tentang Hak Tanggungan, dan jejaknya menempel pada sertifikat sampai kredit selesai.
- Penilaian agunan. Bank menunjuk penilai untuk menaksir nilai rumah atau ruko. Nilai taksiran hampir selalu lebih rendah dari harga pasar, dan plafon dihitung dari nilai taksiran itu.
- Akta Pemberian Hak Tanggungan. Ditandatangani di hadapan PPAT. Biayanya ditanggung debitur dan besarnya mengikuti nilai kredit, jadi tanyakan rinciannya sebelum akad, bukan sesudah.
- Pendaftaran ke Kantor Pertanahan. Hak Tanggungan dicatat di buku tanah dan di sertifikat. Sejak titik ini, sertifikat Anda tercatat dibebani.
- Sertifikat disimpan bank. Kepemilikan tetap atas nama Anda. Yang berpindah adalah penguasaan fisik dokumen dan hak bank untuk mengeksekusi kalau kredit macet.
- Roya setelah lunas. Pembebanan tidak hilang otomatis. Anda harus mengurus penghapusannya di Kantor Pertanahan — langkah dan biayanya kami rinci di panduan roya sertifikat setelah KPR lunas.
Soalnya banyak yang melewatkan langkah terakhir. Sertifikat yang sudah lunas tapi belum diroya akan menghambat saat rumahnya mau dijual atau dijaminkan lagi.
Kalau rumahnya masih dicicil, sertifikatnya memang tidak tersedia
Ini kondisi yang paling sering bikin rencana modal usaha buyar di tengah jalan. Selama KPR berjalan, sertifikat sudah dibebani Hak Tanggungan oleh bank pemberi KPR dan fisiknya ada di sana. Satu objek tidak bisa dijaminkan ke dua pihak tanpa melibatkan pemegang pertama.
Artinya buat pemilik rumah baru yang usianya belum lima tahun: kebutuhan modal di bawah Rp100 juta justru lebih realistis dijalankan, karena jalurnya tidak menyentuh sertifikat sama sekali. Untuk kebutuhan yang lebih besar, opsi yang tersedia biasanya lewat bank yang sama, bukan lewat bank baru.
Pelaku usaha tanpa slip gaji: yang dinilai adalah usahanya
Karena agunan pokok KUR adalah usaha yang dibiayai, penilaian bank bergeser dari dokumen kepegawaian ke bukti operasional: mutasi rekening usaha, catatan penjualan, dan legalitas dasar seperti NIB. Pola ini berbeda dengan pengajuan KPR, yang tetap menimbang penghasilan pribadi — perbandingannya kami bahas di panduan KPR untuk pelaku UMKM dan freelancer tanpa slip gaji.
Satu perubahan lain di skema 2026 layak dicatat pelaku usaha yang sudah pernah mengakses KUR: pelaku usaha sektor produksi dan sektor perdagangan berorientasi ekspor tidak lagi dikenakan batasan frekuensi akses. Pinjaman berikutnya dinilai dari kelayakan, bukan dari hitungan ke berapa.
Artinya buat pemilik ruko di koridor Jl. Raya Perjuangan
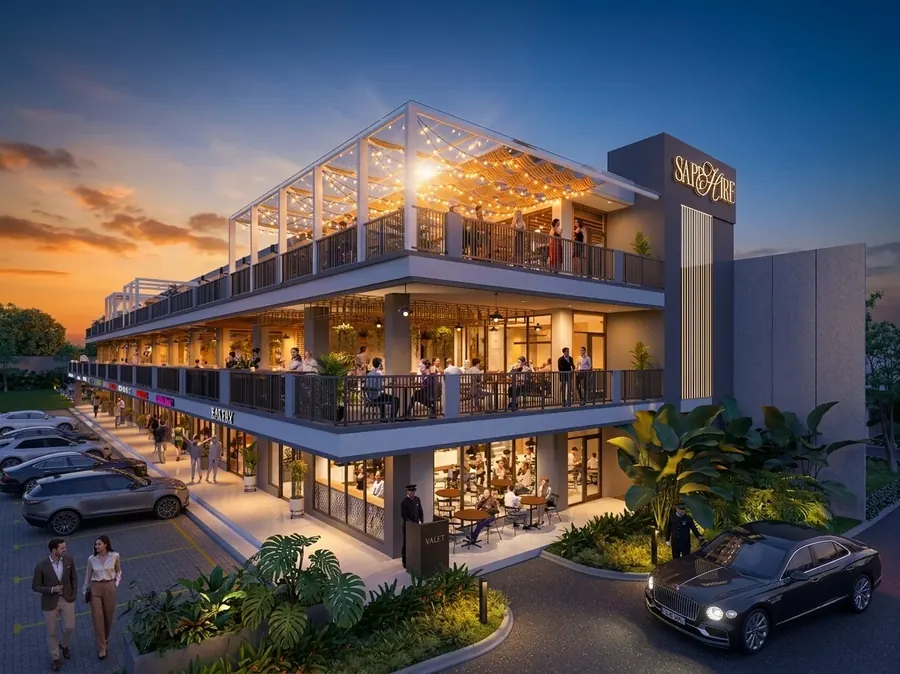
Ruko tiga lantai seperti Sapphire biasanya dibeli dengan dua kantong berbeda: satu untuk unitnya, satu untuk modal kerja yang menghidupkannya. Kantong kedua inilah yang sering dipaksakan lewat jalur yang salah, karena pemiliknya mengira modal usaha dan pembelian properti harus lewat pintu yang sama.
Padahal untuk kebutuhan seperti renovasi interior, mesin, atau stok awal, angkanya sering berada di bawah Rp100 juta. Di rentang itu sertifikat ruko tetap di tangan Anda, dan yang dinilai bank adalah proyeksi usahanya. Nah, buat memperkirakan berapa modal kerja yang wajar untuk koridor Bekasi Utara, ukuran pasarnya kami bahas di tulisan soal momentum UMKM kuliner di Bekasi Utara.
Satu catatan legal yang sering tertinggal: status hak atas unit menentukan apakah ia bisa dijaminkan dan sampai kapan. Perbedaan praktisnya ada di perbandingan SHM dan HGB.
Mau tahu posisi sertifikat unit Anda?
Tim Kingspoint bisa menjelaskan status hak dan dokumen Ruko Sapphire maupun Rumah Emerald 70 di Bekasi Utara, supaya rencana modal usaha Anda disusun dari kondisi yang benar sejak awal.
Chat WhatsApp Sekarang